Un venciment en lloc de vint
Tota la flota renova el mateix dia i es negocia en bloc. L'estalvi de gestió administrativa sol justificar el canvi per si sol.
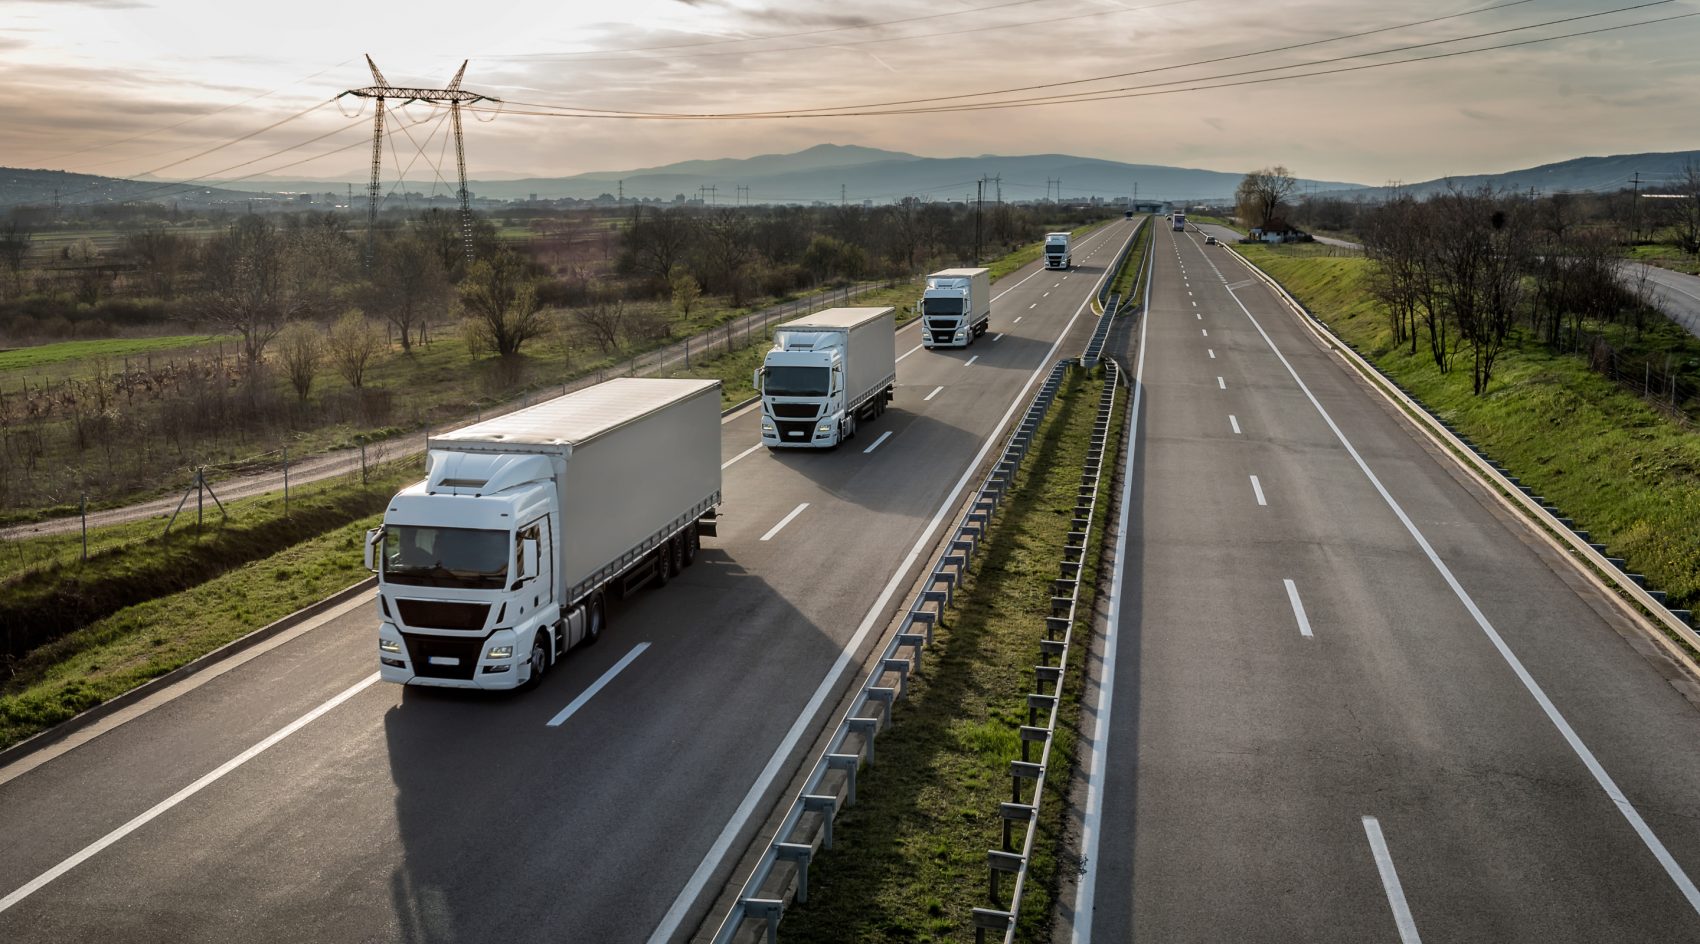
Dissenyem una pòlissa d'assegurança adequada per cobrir els riscos associats amb la propietat i l'ús de múltiples vehicles, ja sigui en l'àmbit personal com professional.
Una pòlissa de flota agrupa tots els vehicles de l'empresa en un únic contracte amb condicions i venciment comuns. A diferència de la suma de pòlisses individuals, permet negociar la prima sobre la sinistralitat real del conjunt, donar d'alta i baixa vehicles sense recontractar, i disposar d'informació agregada per actuar sobre les causes dels sinistres en lloc de limitar-se a pagar-los.
Tota la flota renova el mateix dia i es negocia en bloc. L'estalvi de gestió administrativa sol justificar el canvi per si sol.
Les altes tenen efecte amb una comunicació, sense contracte nou ni espera. Un vehicle parat per tràmits costa més que la diferència de prima.
La sinistralitat per vehicle, conductor i causa assenyala on intervenir amb formació o revisió de rutes. És l'única palanca que baixa la prima de forma sostinguda.
A partir de cert volum s'accedeix a modalitats on una sinistralitat baixa es retorna en forma d'extorn. La prudència al volant passa a tenir retorn directe.
Flotes de furgoneta amb alta rotació de conductors i sinistralitat concentrada en maniobres urbanes.
Tractores, semiremolcs i vehicles especials amb exigències específiques de RC obligatòria i mercaderies.
Vehicles assignats a comercials i directius, amb necessitat de cobertura homogènia i gestió àgil.
Carretons, plataformes i maquinària autopropulsada, que requereixen encaix entre RC circulació i RC explotació.
L'experiència dels nostres especialistes converteix cada risc en coneixement, i cada coneixement en una solució pensada per a la vostra empresa.
Cada empresa presenta una realitat única. Analitzem els riscos específics de cada empresa per detectar vulnerabilitats, avaluar les mesures de seguretat i proposar millores que reforcin la protecció del seu negoci.
Tots els nostres programes estan dissenyats per integrar totes les cobertures necessàries i aportar tranquil·litat a les empreses que confien en nosaltres.
Seleccionem curosament les companyies i dissenyem programes d'assegurança exclusius, adaptats a les particularitats de cada empresa, amb un enfocament plenament tailor-made.
Els sinistres són el moment més vulnerable d'un negoci. Per això és molt important comptar amb persones especialitzades que acompanyin durant tot el tràmit.
Sis generacions i més de 130 anys dedicats a l'assegurança.
Com a referència pràctica, a partir de cinc vehicles ja hi ha marge de negociació, i a partir de deu l'estalvi administratiu per si sol justifica el canvi. Amb volums alts es pot passar a modalitats amb participació en resultats.
Sobre la sinistralitat dels últims tres a cinc anys, el tipus de vehicle, l'ús i l'àmbit geogràfic. Per això treballem primer l'històric: presentar el risc amb dades ordenades i mesures correctores canvia el preu més que demanar descompte.
Entra a la flota amb efecte immediat mitjançant comunicació, sense contracte nou, i es prorrateja la prima fins al venciment comú. És una de les raons principals per agrupar en flota.
En flotes amb molts sinistres petits, sí. Assumir els danys lleus internament redueix la freqüència declarada i millora la renovació. És una decisió de tresoreria que cal dimensionar amb números, no per intuïció.
Sí, si es contracta com a conducció oberta o ocasional. Convé declarar-ho expressament quan hi ha rotació alta o conductors joves, perquè una limitació de conductor no complerta pot donar lloc a repetició de l'assegurador.
Requereixen RC de circulació pròpia si es desplacen per vies on sigui exigible, i encaix exprés amb la RC d'explotació per quan treballen dins d'instal·lacions. Revisem sempre aquest solapament perquè és un descobert molt comú.